งบกระแสเงินสด คืออะไร อ่านยังไง ทำไมกำไรแล้วเงินสดยังหมด?
บางธุรกิจมีกำไรบนกระดาษ แต่เงินในบัญชีไม่พอจ่ายค่าวัตถุดิบ และเรื่องนี้ถึงขั้นทำให้ขอสินเชื่อไม่ผ่านได้ เพราะผลสำรวจ SME ของ สสว. ไตรมาส 2 ปี 2569 พบว่าเหตุผลที่ยื่นกู้ในระบบไม่ผ่านข้อหนึ่งคือกระแสเงินสดไม่เพียงพอ (20%) ถ้าคุณกำลังหาคำตอบว่า งบกระแสเงินสด คืออะไร และอ่านยังไงให้รู้ว่าเงินหายไปไหน บทความนี้เล่าให้ฟังตั้งแต่นิยาม ตัวอย่างสมมติที่กำไรแต่เงินสดลด ไปจนถึงตัวเลขที่เจ้าของธุรกิจควรดูก่อน
งบกระแสเงินสด คืออะไร และกิจการไหนต้องทำ?
งบกระแสเงินสดคือรายงานที่เล่าเรื่อง “เงินสดจริง” ของธุรกิจ ว่าเงินสดและรายการเทียบเท่าเงินสดเข้ามาเท่าไหร่ ออกไปเท่าไหร่ ในรอบหนึ่งช่วงเวลา มาตรฐานการบัญชีฉบับที่ 7 (TAS 7) ของสภาวิชาชีพบัญชีนิยามกระแสเงินสดว่าคือการเข้าและออกของเงินสดและรายการเทียบเท่าเงินสด และให้แยกเป็นกิจกรรมดำเนินงาน กิจกรรมลงทุน และกิจกรรมจัดหาเงิน
คำว่า “รายการเทียบเท่าเงินสด” ฟังดูยาก แต่ความหมายคือเงินลงทุนระยะสั้นที่แปลงเป็นเงินสดได้ง่าย เช่น เงินฝากที่ครบกำหนดภายใน 3 เดือนนับจากวันที่ได้มา
แล้วใครต้องทำ? กิจการที่ใช้มาตรฐานสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs ฉบับปรับปรุง 2565) ไม่ถูกกำหนดให้ทำงบกระแสเงินสด แต่ถ้าเห็นประโยชน์ก็ทำได้ โดยทำตาม TAS 7 พูดง่ายๆ คือกิจการที่ใช้มาตรฐานนี้ไม่จำเป็นต้องทำงบนี้ แต่เจ้าของธุรกิจที่อยากรู้ว่าเงินไปไหน ทำไว้ดูเองก็มีประโยชน์
คำที่เกี่ยวข้อง ควรรู้ก่อนอ่านต่อ
- เงินสดและรายการเทียบเท่าเงินสด (Cash and cash equivalents): เงินสดในมือ เงินฝากที่ถอนได้ และเงินลงทุนระยะสั้นที่แปลงเป็นเงินสดได้ง่าย เป็นตัวเลขที่งบกระแสเงินสดติดตามตลอดทั้งงวด
- เกณฑ์คงค้าง (Accrual basis): หลักบัญชีที่ให้รับรู้รายการในรอบที่เกิดรายการ ซึ่งอาจต่างจากรอบที่รับหรือจ่ายเงินสด นี่คือเหตุผลที่กำไรกับเงินสดไม่เท่ากัน
- เงินสดสุทธิจากกิจกรรมดำเนินงาน (Net cash from operating activities): เงินสดรับหักเงินสดจ่ายจากการทำธุรกิจหลัก เช่น ขายของ จ่ายซัพพลายเออร์ จ่ายพนักงาน ไม่ใช่ตัวเลขเดียวกับกำไรสุทธิ
- สภาพคล่อง (Liquidity): ความสามารถในการจ่ายภาระที่ใกล้ครบกำหนด เช่น ค่าวัตถุดิบ เงินเดือน ค่าเช่า ธุรกิจที่กำไรดีแต่สภาพคล่องต่ำก็เสี่ยงติดขัดได้
- กระแสเงินสดอิสระ (Free cash flow): ตัวชี้วัดที่นักวิเคราะห์คำนวณเพิ่ม ไม่ใช่บรรทัดในมาตรฐาน มักประมาณจากเงินสดสุทธิจากกิจกรรมดำเนินงาน แล้วหักเงินที่จ่ายซื้อสินทรัพย์ระยะยาว
งบกระแสเงินสดแบ่งเป็นกี่กิจกรรม และแต่ละกิจกรรมมีรายการอะไรบ้าง?
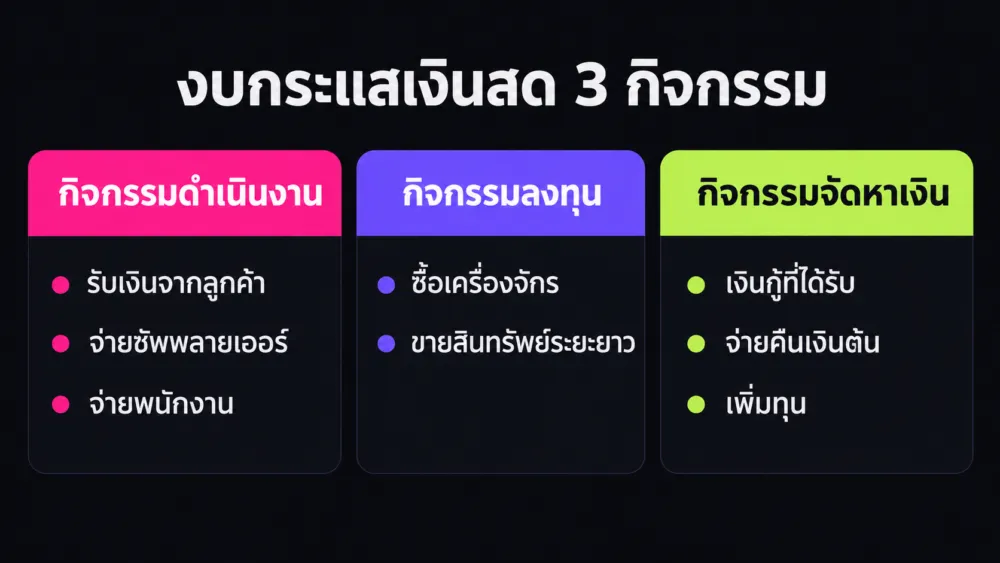
งบกระแสเงินสดแบ่งเป็น 3 กิจกรรม คือ กิจกรรมดำเนินงาน กิจกรรมลงทุน และกิจกรรมจัดหาเงิน เหตุผลที่แยกก็เพราะเงินสด 1 บาทที่ได้จากลูกค้า กับเงิน 1 บาทที่ได้จากธนาคาร ให้ความหมายต่อธุรกิจไม่เหมือนกัน
กิจกรรมดำเนินงาน คือเงินที่เข้าออกจากการทำธุรกิจหลัก
กิจกรรมดำเนินงานคือกิจกรรมหลักที่ก่อให้เกิดรายได้ ตัวอย่างในมาตรฐานคือเงินสดรับจากการขายสินค้าและให้บริการ เงินสดจ่ายให้ผู้ขายสินค้าและผู้ให้บริการ และเงินสดจ่ายให้พนักงาน ตัวเลขนี้บอกว่าธุรกิจหาเงินสดมาจ่ายหนี้ จ่ายปันผล และลงทุนต่อได้ด้วยตัวเองหรือไม่ โดยไม่ต้องพึ่งเงินจากภายนอก
กิจกรรมลงทุน คือเงินที่ใช้ซื้อหรือขายสินทรัพย์ระยะยาว
กิจกรรมลงทุนคือการได้มาและการขายสินทรัพย์ระยะยาว เช่น เงินสดจ่ายซื้อที่ดิน อาคาร อุปกรณ์ หรือสินทรัพย์ไม่มีตัวตน และเงินสดรับจากการขายสินทรัพย์เหล่านั้น ถ้าร้านของคุณซื้อเครื่องชงกาแฟ 300,000 บาท เงินก้อนนี้อยู่ในกิจกรรมลงทุน ไม่ใช่ค่าใช้จ่ายในกิจกรรมดำเนินงาน
กิจกรรมจัดหาเงิน คือเงินที่มาจากเจ้าของหรือผู้ให้กู้
กิจกรรมจัดหาเงินคือกิจกรรมที่เปลี่ยนขนาดและองค์ประกอบของทุนกับเงินกู้ ตัวอย่างเช่น เงินสดรับจากการออกหุ้น เงินสดรับจากเงินกู้ยืม และเงินสดจ่ายคืนเงินกู้ เจ้าของธุรกิจมักเข้าใจผิดว่าเงินกู้ที่เพิ่งได้มาคือ “รายได้” แต่ในงบกระแสเงินสด เงินกู้อยู่ในกิจกรรมจัดหาเงิน และต้องจ่ายคืนในอนาคต
รายการเดียวอาจรวมหลายกิจกรรมก็ได้ ตัวอย่างที่มาตรฐานยกไว้คือการผ่อนเงินกู้ที่มีทั้งดอกเบี้ยและเงินต้น ส่วนดอกเบี้ยอาจจัดเป็นกิจกรรมดำเนินงาน ส่วนเงินต้นจัดเป็นกิจกรรมจัดหาเงิน
กระแสเงินสด (Cash Flow) คืออะไร และทำไมธุรกิจกำไรแล้วเงินสดยังหมดได้?
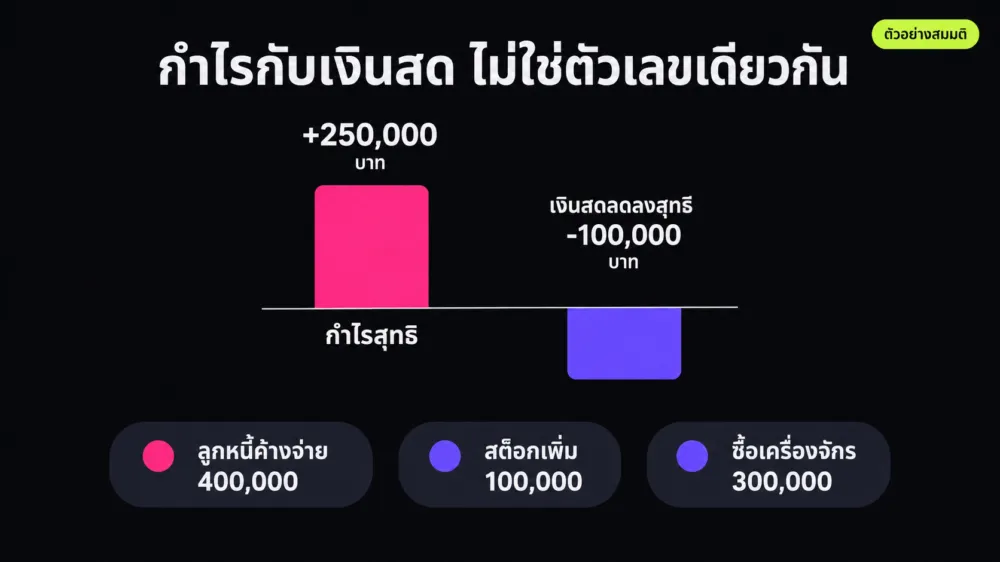
กระแสเงินสด (Cash Flow) คือเงินสดที่เข้าและออกจากธุรกิจจริงในช่วงเวลาหนึ่ง ส่วนกำไรคือรายได้หักค่าใช้จ่ายตามเกณฑ์คงค้าง สองตัวเลขนี้จึงไม่เท่ากัน
ธุรกิจกำไรแล้วเงินสดยังหมดได้เพราะกำไรนับตามเกณฑ์คงค้าง ส่วนเงินสดนับตามเงินที่เข้าออกจริง ถ้าคุณขายของวันนี้แต่ลูกค้าจ่ายอีก 60 วัน รายได้เกิดขึ้นแล้วและอยู่ในกำไร แต่เงินยังไม่เข้าบัญชี ในช่วงที่รอเงิน คุณยังต้องจ่ายค่าวัตถุดิบ ค่าแรง และค่าเช่าตามปกติ
มีอีก 2 เรื่องที่ทำให้กำไรกับเงินสดห่างกัน เรื่องแรกคือการซื้อสต็อกเก็บไว้ เงินออกจากบัญชีไปแล้วแต่ยังไม่ถูกนับเป็นต้นทุนจนกว่าจะขายออก เรื่องที่สองคือค่าเสื่อมราคา ซึ่งเป็นค่าใช้จ่ายที่ลดกำไร แต่ไม่ได้มีเงินสดออกไปในงวดนั้น
มีคำแนะนำสำหรับนักลงทุนที่ตรงกับเรื่องนี้ ว่าถ้าบริษัทมีกำไรสุทธิ แต่บรรทัดเงินสดสุทธิจากกิจกรรมดำเนินงานติดลบ ให้เจาะดูเพิ่ม โดยเช็กว่าลูกหนี้เพิ่มขึ้นมากหรือสินค้าคงเหลือกองอยู่หรือเปล่า คำแนะนำเดียวกันใช้กับร้านของคุณได้เหมือนกัน
ตัวเลขจากสหรัฐฯ ช่วยให้เห็นภาพว่าเงินสดสำรองของธุรกิจเล็กบางมาก งานวิเคราะห์ธุรกรรมของธุรกิจขนาดเล็ก 597,000 แห่งในช่วงกุมภาพันธ์ถึงตุลาคม 2015 พบว่าครึ่งหนึ่งของธุรกิจมีเงินสดสำรองพอจ่ายรายจ่ายปกติได้ 27 วัน และหนึ่งในสี่มีไม่ถึง 13 วัน นี่เป็นข้อมูลธุรกิจในสหรัฐฯ ที่มีบัญชีกับธนาคารนั้น ไม่ใช่ตัวเลขของ SME ไทย แต่เห็นได้ว่าช่องว่างระหว่างวันรับเงินกับวันจ่ายเงินเล็กนิดเดียวก็ทำให้ธุรกิจสะดุดได้
อ่านงบกระแสเงินสดยังไง ลองดูตัวอย่างสมมติทีละบรรทัด?
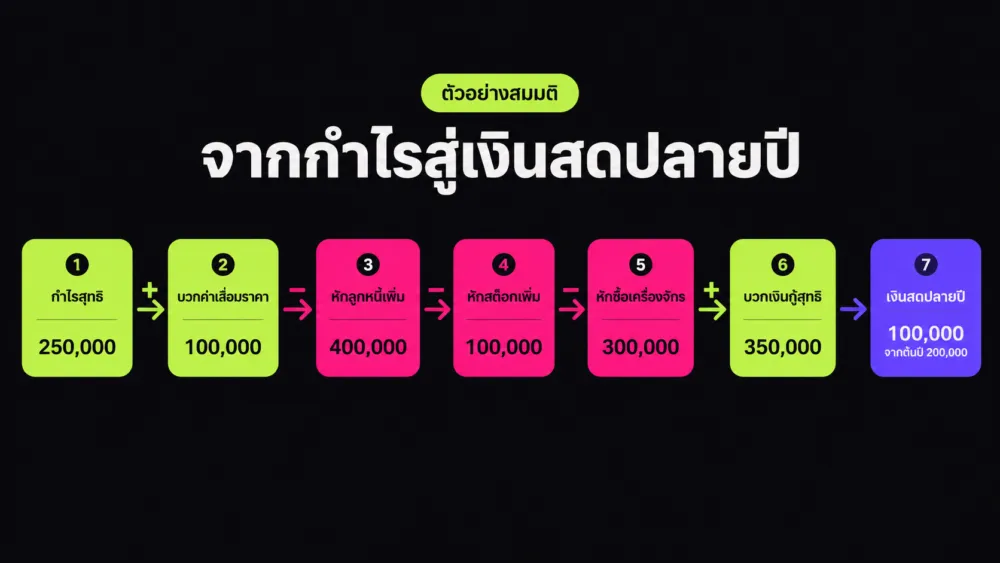
ลองดูร้านขนมสมมติร้านหนึ่ง ตัวเลขทั้งหมดต่อไปนี้เป็นตัวอย่างสมมติเพื่ออธิบาย ไม่ใช่ข้อมูลของธุรกิจจริง และตัดเรื่องภาษีออกเพื่อให้คำนวณง่าย
ในปีนี้ ร้านขายขนมได้ 1,000,000 บาท แต่ลูกค้าประจำค้างจ่าย 400,000 บาท ร้านจ่ายค่าวัตถุดิบ ค่าแรง ค่าเช่าเป็นเงินสด 650,000 บาท และซื้อวัตถุดิบเก็บเพิ่มอีก 100,000 บาท ร้านมีค่าเสื่อมราคาเครื่องจักร 100,000 บาท ซึ่งเป็นค่าใช้จ่ายที่ไม่มีเงินสดออก
| งบกำไรขาดทุนแบบย่อ (ตัวอย่างสมมติ) | บาท |
|---|---|
| รายได้จากการขาย | 1,000,000 |
| ค่าใช้จ่ายที่จ่ายเป็นเงินสด | (650,000) |
| ค่าเสื่อมราคา | (100,000) |
| กำไรสุทธิ | 250,000 |
ตอนนี้ร้านดูเป็นธุรกิจที่ดี กำไร 250,000 บาท แต่ลองดูงบกระแสเงินสดของร้านเดียวกัน โดยเริ่มจากกิจกรรมดำเนินงานด้วยวิธีทางอ้อม คือเริ่มที่กำไรแล้วปรับรายการที่ไม่ใช่เงินสดออก
| งบกระแสเงินสดแบบย่อ (ตัวอย่างสมมติ) | บาท |
|---|---|
| กำไรสุทธิ | 250,000 |
| บวกกลับ ค่าเสื่อมราคา (ไม่มีเงินสดออก) | 100,000 |
| หัก ลูกหนี้ที่เพิ่มขึ้น (ขายแล้วแต่ยังไม่ได้เงิน) | (400,000) |
| หัก สต็อกที่เพิ่มขึ้น (จ่ายเงินซื้อเก็บไว้) | (100,000) |
| เงินสดสุทธิจากกิจกรรมดำเนินงาน | (150,000) |
| จ่ายซื้อเครื่องจักรใหม่ (กิจกรรมลงทุน) | (300,000) |
| เงินกู้ธนาคารที่ได้รับ (กิจกรรมจัดหาเงิน) | 400,000 |
| จ่ายคืนเงินต้น (กิจกรรมจัดหาเงิน) | (50,000) |
| เงินสดเพิ่มขึ้น (ลดลง) สุทธิ | (100,000) |
| เงินสดต้นปี | 200,000 |
| เงินสดปลายปี | 100,000 |
อ่านทีละบรรทัดจะเห็นว่าร้านกำไร 250,000 บาท แต่กิจกรรมดำเนินงานทำให้เงินสดติดลบ 150,000 บาท เพราะเงิน 400,000 บาทยังค้างอยู่ที่ลูกค้า และอีก 100,000 บาทไปกองเป็นสต็อก เครื่องจักรใหม่ 300,000 บาทใช้เงินสดไปอีกก้อน ร้านต้องกู้ธนาคาร 400,000 บาทมาอุด แล้วเงินสดปลายปียังเหลือแค่ 100,000 บาท จากต้นปี 200,000 บาท
ถ้าใช้วิธีทางตรงจะได้คำตอบเดียวกัน วิธีนี้แสดงเงินสดรับกับเงินสดจ่ายจริงตรงๆ คือเงินสดรับจากลูกค้า 600,000 บาท (ขาย 1,000,000 บาท ลบที่ค้างอยู่ 400,000 บาท) แล้วหักเงินสดจ่ายค่าวัตถุดิบ ค่าแรง ค่าเช่า และสต็อกที่ซื้อเพิ่ม รวม 750,000 บาท ได้ติดลบ 150,000 บาทเท่ากัน มาตรฐานให้เลือกแสดงกิจกรรมดำเนินงานด้วยวิธีทางตรงหรือวิธีทางอ้อมได้ และสนับสนุนให้ใช้วิธีทางตรง เพราะให้ข้อมูลที่ช่วยประมาณกระแสเงินสดอนาคตได้ดีกว่า
งบกระแสเงินสดต่างจากงบกำไรขาดทุนและงบดุลยังไง?
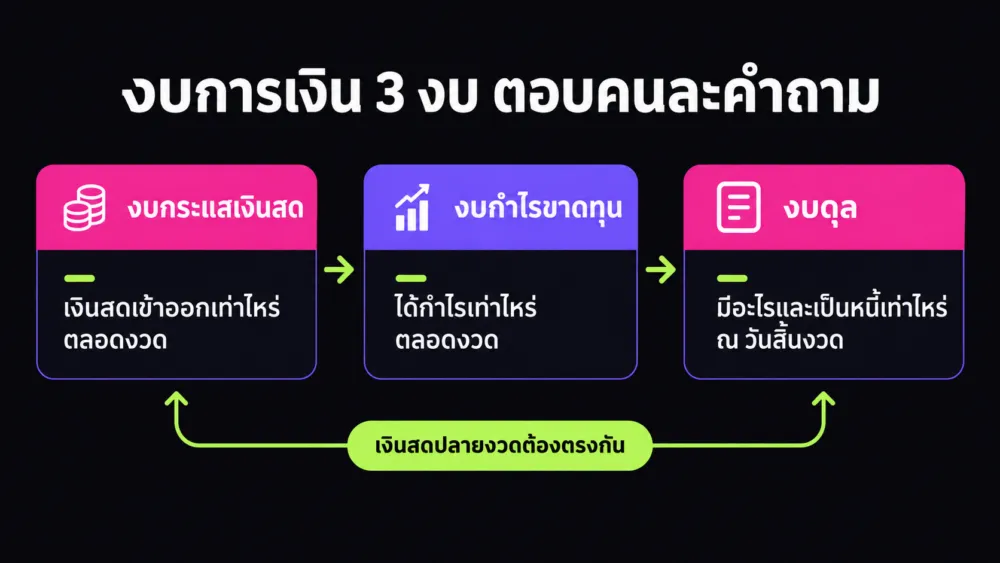
ทั้ง 3 งบอยู่ในชุดงบการเงินเดียวกัน แต่แต่ละงบตอบคำถามคนละข้อ มาตรฐานสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะกำหนดให้งบการเงินที่สมบูรณ์มีงบแสดงฐานะการเงิน (หรือที่คนเรียกว่างบดุล) ที่แสดงฐานะ ณ วันสิ้นงวด และงบกำไรขาดทุนที่แสดงผลการดำเนินงานสำหรับงวด ส่วนงบกระแสเงินสดแสดงการเปลี่ยนแปลงของเงินสดในงวด
| เรื่องที่เทียบ | งบกระแสเงินสด | งบกำไรขาดทุน | งบแสดงฐานะการเงิน (งบดุล) |
|---|---|---|---|
| ตอบคำถามว่า | เงินสดเข้าออกเท่าไหร่ และมาจากไหน? | ขายได้เท่าไหร่ ใช้จ่ายเท่าไหร่ เหลือกำไรเท่าไหร่? | ธุรกิจมีอะไร เป็นหนี้เท่าไหร่ ส่วนของเจ้าของเท่าไหร่? |
| ช่วงเวลา | ตลอดงวด | ตลอดงวด | ณ วันสิ้นงวด (ภาพนิ่ง 1 วัน) |
| นับรายการเมื่อไหร่ | เมื่อมีเงินสดเข้าหรือออกจริง | เมื่อเกิดรายการ ตามเกณฑ์คงค้าง | ยอดคงเหลือ ณ วันสิ้นงวด |
| ตัวอย่างรายการ | เงินสดรับจากลูกค้า เงินสดจ่ายซื้อเครื่องจักร เงินกู้ที่ได้รับ | รายได้ ต้นทุน ค่าเสื่อมราคา | เงินสด ลูกหนี้ สต็อก เครื่องจักร เจ้าหนี้ เงินกู้ |
| ใช้ดูอะไร? | สภาพคล่อง และเงินที่ธุรกิจหาเองได้ | ความสามารถทำกำไร | ความแข็งแรงของฐานะการเงิน |
ทั้ง 3 งบเชื่อมกันด้วยตัวเลขเงินสด เงินสดปลายงวดในงบกระแสเงินสดต้องเท่ากับบรรทัดเงินสดในงบดุล ส่วนกำไรสุทธิจากงบกำไรขาดทุนคือบรรทัดแรกที่ใช้เริ่มคำนวณในวิธีทางอ้อม จึงอ่านทั้ง 3 งบพร้อมกันจะเห็นเรื่องราวของธุรกิจครบกว่าอ่านงบเดียว
เจ้าของธุรกิจเล็กควรดูตัวเลขไหนในงบกระแสเงินสดก่อน?
เริ่มที่บรรทัดเงินสดสุทธิจากกิจกรรมดำเนินงาน เพราะกระแสเงินสดจากกิจกรรมดำเนินงานเป็นข้อบ่งชี้สำคัญว่ากิจการสร้างเงินสดได้พอจ่ายเงินกู้ จ่ายปันผล และลงทุนใหม่ โดยไม่ต้องพึ่งแหล่งเงินทุนภายนอก ถ้าตัวเลขนี้บวกต่อเนื่อง ธุรกิจของคุณหาเงินสดจากการทำธุรกิจเองได้ แต่ถ้าติดลบต่อเนื่อง ต้องหาให้เจอว่ารั่วที่ลูกหนี้ สต็อก หรือค่าใช้จ่าย
ตัวเลขที่ 2 คือเงินที่ใช้ในกิจกรรมลงทุน ให้ดูว่าเงินสดจากการดำเนินงานรองรับได้พอหรือไม่ ตัวเลขที่ 3 คือเงินสดจากกิจกรรมจัดหาเงิน ถ้าเงินสดปลายงวดไม่ติดลบก็เพราะมีเงินกู้มาอุด ให้ถามตัวเองว่าปีหน้าจะมีเงินกู้ก้อนใหม่มาช่วยอีกไหม
ตัวเลขที่ 4 ที่เจ้าของธุรกิจคำนวณเองได้ง่ายคือจำนวนวันที่เงินสดในบัญชีจ่ายรายจ่ายปกติได้ วิธีคิดแบบประมาณคือเอาเงินสดคงเหลือ หารด้วยรายจ่ายเงินสดเฉลี่ยต่อวัน ในตัวอย่างสมมติของร้านขนม ถ้ารายจ่ายเงินสดอยู่ที่ 750,000 บาทต่อปี หรือราว 2,055 บาทต่อวัน เงินสด 100,000 บาทจ่ายได้ประมาณ 49 วัน ลองเอาตัวเลขนี้ไปเทียบกับ 27 วันของธุรกิจเล็กในสหรัฐฯ ที่เล่าไว้ข้างบนได้ แต่ธุรกิจแต่ละประเภทมีรอบเงินสดไม่เหมือนกัน
กระแสเงินสดก็ไม่ได้เป็นเรื่องของสตาร์ทอัพกับบริษัทใหญ่เท่านั้น ใน Shark Tank Thailand ซีซัน 4 ตอนที่ 5 ผู้ประกอบการขายวัสดุก่อสร้างออนไลน์ขอ 5 ล้านบาทแลกหุ้น 5% ชาร์คหมูเสนอ 5.5 ล้านบาทแลกหุ้น 10% และบอกเหตุผลหนึ่งว่าธุรกิจเริ่มกลับมามี Cash Flow เป็นบวก เห็นได้ว่าคนที่จะลงทุนมองกระแสเงินสดเป็นหนึ่งในสัญญาณ ไม่ได้ดูแค่ยอดขาย
ถ้าอยากเรียนการวางแผนและบริหารกระแสเงินสดเป็นระบบ ที่ Collab by FutureSkill มีคอร์ส คัมภีร์บริหารการเงินฉบับเร่งรัด สำหรับเจ้าของธุรกิจ ซึ่งมีบทเรียน Cash Flow Management ยาว 21 นาที และบทเรียน Basics of Financial Statements ยาว 8 นาที
ข้อผิดพลาดที่เจอบ่อยตอนอ่านงบกระแสเงินสดมีอะไรบ้าง?
ข้อแรกคือดูแค่กำไร แล้วคิดว่าธุรกิจปลอดภัย ตัวอย่างร้านขนมข้างบนกำไร 250,000 บาท แต่เงินสดติดลบ จึงควรดูกำไรกับเงินสดคู่กันเสมอ
ข้อสองคือนับเงินกู้เป็นรายได้ เงินกู้ที่เข้าบัญชีทำให้เงินสดเพิ่ม แต่เป็นกิจกรรมจัดหาเงิน และต้องจ่ายคืน ถ้าเงินสดปลายปีเพิ่มเพราะกู้ ไม่ได้แปลว่าธุรกิจแข็งแรงขึ้น
ข้อสามคือจัดรายการผิดกิจกรรม เช่น เอาเงินซื้อเครื่องจักรไปปนกับค่าใช้จ่ายรายวัน ทำให้กิจกรรมดำเนินงานดูแย่กว่าความเป็นจริง และกิจกรรมลงทุนดูเล็กเกินไป หลักคือเฉพาะรายจ่ายที่ทำให้เกิดสินทรัพย์ในงบแสดงฐานะการเงินเท่านั้นที่จัดเป็นกิจกรรมลงทุนได้
ข้อสี่คือดูงบงวดเดียว เงินสดมีฤดูกาล ธุรกิจที่ขายดีช่วงปลายปีอาจเงินสดตึงช่วงต้นปี การเทียบหลายงวดต่อเนื่องจะบอกแนวโน้มได้ดีกว่า
คำถามที่พบบ่อยเกี่ยวกับงบกระแสเงินสดมีอะไรบ้าง?
งบกระแสเงินสด คืออะไร อธิบายสั้นๆ ได้ไหม?
งบกระแสเงินสดคือรายงานที่แสดงว่าธุรกิจมีเงินสดเข้าและออกเท่าไหร่ในช่วงเวลาหนึ่ง เช่น 1 ปี และเงินสดเหล่านั้นมาจากไหน ไปไหน โดยแยกเป็นกิจกรรมดำเนินงาน (ขายของ จ่ายซัพพลายเออร์ จ่ายพนักงาน) กิจกรรมลงทุน (ซื้อขายเครื่องจักร อาคาร) และกิจกรรมจัดหาเงิน (กู้เงิน คืนเงินกู้ เพิ่มทุน) จุดที่ทำให้งบนี้ต่างจากงบอื่นคือ นับตามเงินที่เข้าออกจริง ไม่ได้นับตามวันที่เกิดรายการ จึงบอกได้ว่าธุรกิจมีเงินสดจ่ายภาระข้างหน้าพอหรือไม่
ธุรกิจมีกำไรแต่เงินสดหมดได้จริงไหม?
ได้ เพราะกำไรนับตามเกณฑ์คงค้าง คือนับรายได้ตอนขายแม้ยังไม่ได้รับเงิน ส่วนเงินสดนับตอนเงินเข้าออกจริง สาเหตุที่พบบ่อยคือขายเชื่อจนลูกหนี้สูง ซื้อสต็อกเก็บไว้มาก หรือซื้อเครื่องจักรด้วยเงินสด ซึ่งรายการเหล่านี้ไม่ลดกำไรในทันที แต่ลดเงินสดทันที ในตัวอย่างสมมติของบทความนี้ ร้านขนมกำไร 250,000 บาท แต่เงินสดลดจาก 200,000 บาทเหลือ 100,000 บาท วิธีเช็กเบื้องต้นคือดูบรรทัดเงินสดสุทธิจากกิจกรรมดำเนินงาน ถ้ากำไรเป็นบวกแต่บรรทัดนี้ติดลบ ให้เจาะดูลูกหนี้และสต็อกก่อน
งบกระแสเงินสดต่างจากงบกำไรขาดทุนยังไง?
งบกำไรขาดทุนวัดผลการดำเนินงานตามเกณฑ์คงค้าง คือรายได้หักค่าใช้จ่ายของงวด ส่วนงบกระแสเงินสดวัดเงินสดที่เข้าออกจริง ตัวอย่างเช่น ค่าเสื่อมราคาอยู่ในงบกำไรขาดทุนเพราะเป็นค่าใช้จ่ายของงวด แต่ไม่อยู่เป็นเงินสดจ่ายในงบกระแสเงินสด ส่วนการซื้อเครื่องจักรด้วยเงินสดกลับตรงข้าม เงินสดออกทันที แต่ไม่ได้เป็นค่าใช้จ่ายก้อนเดียวในงบกำไรขาดทุน ค่าของมันกระจายผ่านค่าเสื่อมราคาในหลายปี เพราะอย่างนี้สองงบจึงต้องอ่านคู่กัน
ธุรกิจขนาดเล็กต้องทำงบกระแสเงินสดไหม?
ขึ้นอยู่กับมาตรฐานที่กิจการใช้ ถ้าใช้มาตรฐานสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs ฉบับปรับปรุง 2565) มาตรฐานไม่กำหนดให้ทำงบกระแสเงินสด แต่ทำได้ถ้าเห็นประโยชน์ โดยปฏิบัติตาม TAS 7 ส่วนกิจการที่ใช้มาตรฐานอื่นอาจมีข้อกำหนดต่างออกไป ควรสอบถามผู้ทำบัญชีหรือผู้สอบบัญชีของคุณ ไม่ว่าจะต้องทำหรือไม่ เจ้าของธุรกิจที่อยากรู้ว่าเงินสดไปไหน ก็ควรทำแบบย่อไว้ดูเองสักปีละครั้ง
วิธีทางตรงกับวิธีทางอ้อมต่างกันยังไง?
ทั้งสองวิธีใช้แสดงกระแสเงินสดจากกิจกรรมดำเนินงาน และได้ตัวเลขสุทธิเท่ากัน วิธีทางตรงแสดงเงินสดรับและเงินสดจ่ายตามประเภทรายการหลัก เช่น เงินสดรับจากลูกค้า เงินสดจ่ายซัพพลายเออร์ เงินสดจ่ายพนักงาน ส่วนวิธีทางอ้อมเริ่มจากกำไรหรือขาดทุน แล้วปรับรายการที่ไม่ใช่เงินสด เช่น ค่าเสื่อมราคา และการเปลี่ยนแปลงของลูกหนี้ สต็อก เจ้าหนี้ มาตรฐานให้เลือกใช้ได้ทั้งสองวิธี และสนับสนุนวิธีทางตรง ส่วนการแสดงกิจกรรมลงทุนกับจัดหาเงินแสดงเหมือนกัน
ดอกเบี้ยจ่ายและเงินต้นเงินกู้อยู่กิจกรรมไหน?
เงินต้นที่จ่ายคืนเงินกู้อยู่ในกิจกรรมจัดหาเงินแน่นอน ส่วนดอกเบี้ย มาตรฐานยกตัวอย่างไว้ว่าถ้าผ่อนเงินกู้ที่มีทั้งดอกเบี้ยและเงินต้นรวมกัน ส่วนที่เป็นดอกเบี้ยอาจจัดเป็นกิจกรรมดำเนินงาน และส่วนที่เป็นเงินต้นจัดเป็นกิจกรรมจัดหาเงิน คำว่า “อาจ” หมายความว่ามีทางเลือกในการจัดประเภท ซึ่งกิจการควรเลือกแบบเดียวแล้วใช้ให้สม่ำเสมอทุกงวด ถ้าไม่แน่ใจให้ถามผู้ทำบัญชีของคุณก่อนจัดทำงบ
เงินสดสำรองของธุรกิจเล็กทั่วไปอยู่ได้กี่วัน?
เรายังไม่มีตัวเลขกลางของธุรกิจไทยที่ยืนยันได้ ตัวเลขที่มีที่มาชัดคือรายงานของ JPMorgan Chase Institute ปี 2016 ที่ใช้ข้อมูลช่วงกุมภาพันธ์ถึงตุลาคม 2015 ของธุรกิจขนาดเล็กในสหรัฐฯ 597,000 แห่ง ซึ่งพบว่าครึ่งหนึ่งมีเงินสดสำรองพอจ่ายรายจ่ายปกติได้ 27 วัน และหนึ่งในสี่มีไม่ถึง 13 วัน ตัวเลขนี้ใช้เป็นจุดเทียบคร่าวๆ ได้ แต่แต่ละธุรกิจมีรอบเงินสดต่างกัน ร้านอาหารที่รับเงินสดหน้าร้านกับบริษัทที่ขายให้องค์กรแล้วรอรับเงิน 60 วันย่อมไม่เหมือนกัน วิธีที่ดีกว่าคือคำนวณจากรายจ่ายจริงของคุณเอง
สรุป งบกระแสเงินสด คืออะไร และคุณควรเริ่มดูตรงไหน?
สรุปสั้นๆ งบกระแสเงินสดคือรายงานเงินสดที่เข้าออกธุรกิจจริง แบ่งเป็นกิจกรรมดำเนินงาน กิจกรรมลงทุน และกิจกรรมจัดหาเงิน กำไรกับเงินสดไม่เท่ากันเพราะกำไรนับตามเกณฑ์คงค้าง ธุรกิจที่ขายเชื่อมาก ซื้อสต็อกเยอะ หรือเพิ่งซื้อสินทรัพย์ใหญ่ จึงกำไรแต่เงินสดตึงได้
ถ้าจะเริ่มอ่านวันนี้ ให้เปิดงบของปีล่าสุด แล้วดู 3 บรรทัด คือกำไรสุทธิ เงินสดสุทธิจากกิจกรรมดำเนินงาน และเงินสดปลายงวด ถ้า 3 ตัวนี้เล่าเรื่องไปคนละทาง นั่นคือจุดที่ควรเจาะต่อ
อยากอ่านงบกระแสเงินสดเป็น เริ่มจากคอร์สไหนดี?
ถ้าอยากเข้าใจกระแสเงินสดและงบการเงินแบบเรียงจากพื้นฐาน เริ่มจากคอร์ส คัมภีร์บริหารการเงินฉบับเร่งรัด สำหรับเจ้าของธุรกิจ ที่ Collab by FutureSkill คอร์สมี 7 บทเรียน ความยาวรวม 1 ชั่วโมง 27 นาที ระดับพื้นฐาน สอนโดย ประพล มิลินทจินดา นักธุรกิจและผู้เชี่ยวชาญด้านธุรกิจและการลงทุน ที่เป็นหนึ่งในนักลงทุนของรายการ Shark Tank Thailand
สองบทเรียนที่ตรงกับบทความนี้คือ Basics of Financial Statements (8 นาที) ที่ปูพื้นเรื่องงบการเงิน และ Cash Flow Management (21 นาที) ที่พูดเรื่องการบริหารกระแสเงินสด ส่วนบทเรียนอื่นในคอร์สมี Course Overview, Shark Insights, Budgeting and Planning และ Risk Management and Taxation Basics for Entrepreneurs เป็นต้น
ข้อควรรู้ก่อนเรียน คือคอร์สเล่าภาพรวมและวิธีคิดในระดับพื้นฐาน ไม่ได้สอนวิธีจัดทำงบกระแสเงินสดตามมาตรฐานทีละขั้น ถ้าต้องทำงบจริงเพื่อยื่นหน่วยงาน ยังควรมีผู้ทำบัญชีช่วย คอร์สราคา 1,990 บาท (ราคาเดิม 3,590 บาท) มี Collab Certificate เมื่อเรียนจบและผ่านเกณฑ์ที่กำหนด และดูคอร์สอื่นของเราได้ที่ หน้ารวมคอร์ส Collab by FutureSkill
คอร์สคัมภีร์บริหารการเงินฉบับเร่งรัดยังมีให้เรียนรวมในชุด Business Plan & Finance for Business Owner ซึ่งเพิ่มคอร์สวางเข็มทิศสร้างแผนธุรกิจแบบมืออาชีพของชนาพรรณ จึงรุ่งเรืองกิจ และคอร์สแถมเรื่องการทำบัญชีสำหรับผู้ประกอบการ เหมาะกับคนที่อ่านกระแสเงินสดได้แล้วและอยากเอาตัวเลขไปใส่ในแผนธุรกิจต่อ ราคาชุด 2,790 บาท ถ้าซื้อสองคอร์สหลักแยกกันรวมเป็น 3,980 บาท ทั้งชุดเป็นระดับพื้นฐานและมีใบรับรองเมื่อเรียนจบ
ขอบคุณข้อมูลจาก สภาวิชาชีพบัญชี (TAS 7 และ TFRS for NPAEs ฉบับปรับปรุง 2565), กรุงเทพธุรกิจ, สมาคมนักวิเคราะห์การลงทุนผ่านตลาดหลักทรัพย์แห่งประเทศไทย, JPMorgan Chase Institute และไทยรัฐออนไลน์
Views: 7